
E-Arşiv fatura nasıl kesilir? Önce yönteminizi seçer, sonra alıcı ve kalem bilgilerini girer, faturayı onaylayıp alıcıya iletirsiniz. GİB Portal kullanıyorsanız ayrıca rapor göndermezsiniz; diğer yöntemlerde raporu günlük göndermeniz gerekir.
Bu rehber kimler için?
- 2026’da e-Arşiv Fatura düzenlemeye başlayan işletmeler
- Basit usulde veya işletme hesabı esasına göre defter tutan mükellefler
- Faturayı kendi elleriyle kesen muhasebe ve satış personeli
E-Arşiv fatura nedir, e-Fatura’dan farkı ne?
E-Arşiv Fatura, e-Fatura uygulamasına kayıtlı olmayan alıcılar için elektronik ortamda düzenlediğiniz faturadır. Tebliğ bu kapsamı, kayıtlı olmayan vergi mükellefleri ya da vergi mükellefi olmayanlar adına düzenlenen fatura olarak tanımlar. Kayıtlı mükelleflerin birbirine kestiği faturanın e-Fatura olması zorunludur (509 Sıra No.lu VUK Genel Tebliği, madde V.5.1 ve V.5.2; Son kontrol: GİB, 2026-10-08). Bu yüzden faturadan önce alıcıyı e-Fatura mükellefi sorgulama adımlarıyla kontrol edin.
E-Arşiv fatura zorunluluğu kimleri kapsıyor?
E-Arşiv fatura zorunluluğu mükellef türüne göre değişir. E-Fatura’ya geçmek zorunda olan ya da isteğe bağlı geçen mükellefler e-Arşiv’e de geçer. Diğer mükellefler için genel kural 1 Ocak 2026’dan itibaren geçerlidir: tutara bakmaksızın e-Arşiv Fatura düzenlersiniz. İstisnalar tebliğin V.7 ve VIII bölümlerinde yer alır (509 Sıra No.lu VUK Genel Tebliği, madde IV.2.4.1 ve IV.2.4.3; Son kontrol: GİB, 2026-10-07).
Ticari kazancı basit usulde tespit edilenler ile işletme hesabı esasına göre defter tutanlar için 2026 geçiş yılıdır. Bu iki grupta vergiler dahil toplam tutarı 3.000 TL’yi aşan faturalar için 31/12/2026’ya kadar e-Arşiv düzenlersiniz. 1/1/2027’den itibaren tutar sınırı kalkar (aynı tebliğ maddesi; Son kontrol: GİB, 2026-10-07). Durumunuzdan emin değilseniz mali müşavirinize danışın.
Bu geçiş yılı, hazırlık için fırsattır. 1/1/2027’den itibaren tutara bakılmaksızın e-Arşiv gerekeceği için yöntemi, yazılımı ve eğitimi 2026 içinde oturtmak işinizi kolaylaştırır. Faturanızın bugün tutar sınırının altında kalması sizi yarın korumaz. Ayrıntı için tebliğin ilgili maddesine ve mali müşavirinize bakın (Son kontrol: GİB, 2026-10-07).
E-Arşiv fatura nasıl kesilir, adımlar neler?
E-Arşiv fatura nasıl kesilir sorusunun cevabı yöntemden bağımsız olarak aynı sırayı izler. Ekranlar değişir, sıra değişmez.
- Yönteminizi seçin: GİB Portal, özel entegratör ya da kendi yazılımınızla entegrasyon.
- Alıcının e-Fatura kayıtlı olup olmadığını sorgulayın. Kayıtlıysa e-Fatura düzenleyin.
- Alıcı, kalem, miktar ve vergi bilgilerini girin.
- Faturayı onaylayın ve düzenlenen belgeyi saklayın.
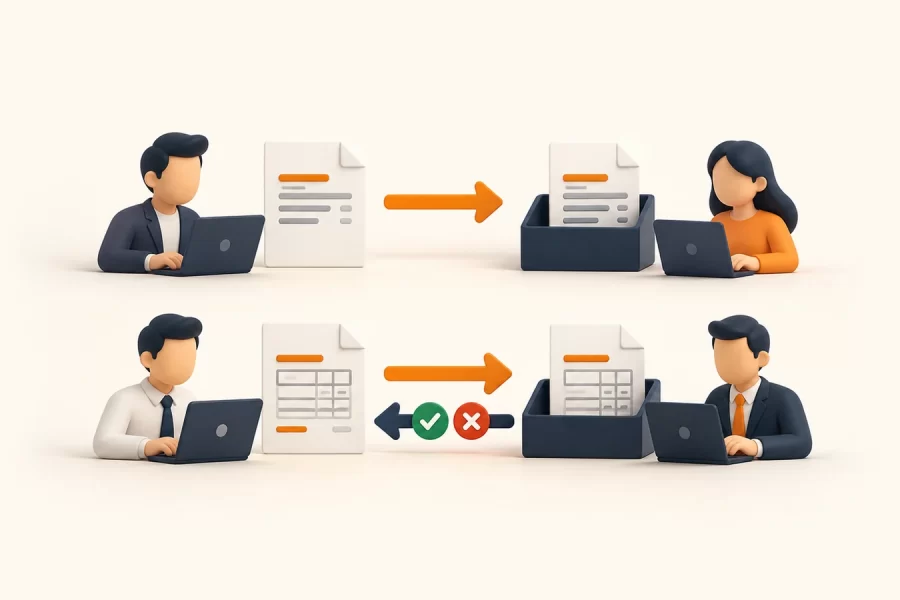
- Faturayı alıcının talebine göre elektronik ortamda ya da kâğıt olarak iletin.
- Raporlama durumunuzu yönteminize göre kontrol edin.
E-Arşiv raporu ne zaman gönderilir?
Portal yöntemini kullanan mükelleflerin ayrıca rapor oluşturma ve gönderme yükümlülüğü yoktur. Özel entegratör ya da kendi sistemini kullananlar raporu “günlük dönemler halinde ve en geç izleyen günün sonuna kadar” GİB’e gönderir. Şarj fatura tipi gibi bazı tipler anlık raporlanır; bu yüzden kılavuzdaki tip kurallarına da bakın (GİB e-Arşiv Kılavuzu v1.18, Bölüm 5; Son kontrol: GİB, 2026-10-08).
Alıcıya fatura nasıl iletilir?
Faturayı alıcının talebine göre elektronik ortamda ya da kâğıt olarak gönderirsiniz. Tebliğ, düzenlediğiniz e-Arşiv Faturaları elektronik ortamda saklamanızı ve istendiğinde ibraz etmenizi de ister (509 Sıra No.lu VUK Genel Tebliği, madde V.5.2; Son kontrol: GİB, 2026-10-08). Kâğıt çıktı verseniz bile elektronik kaydı tutmanız gerekir.
Hangi yöntemi seçmelisiniz?
Üç yöntem arasındaki fark, raporlama yükümlülüğünde ve entegrasyon ihtiyacında ortaya çıkar. GİB Portal’da e-Arşiv fatura kesme işini GİB’in ekranından yaparsınız ve ayrıca yazılım kurmazsınız. Özel entegratör ya da kendi yazılımınızla çalışırsanız faturayı kendi programınızdan keser, e-Arşiv raporunu ise bu sistem üzerinden gönderirsiniz.
Az sayıda fatura kesiyorsanız portal çoğu zaman yeterlidir. Faturalarınızın muhasebe kayıtlarıyla aynı programdan çıkmasını istiyorsanız entegrasyon daha uygun düşer. Böylece aynı bilgiyi iki ayrı yerde yeniden girmezsiniz. Karar vermeden önce aylık fatura sayınızı ve kullandığınız programı not edin.
Faturadan önce hangi bilgiler hazır olmalı?
Alıcının adını veya unvanını, kimlik ya da vergi numarasını, kalemleri, miktarları ve KDV oranlarını önceden toplayın. Eksik bilgiyle onaya basarsanız düzeltme yükü size kalır. İlk faturaları bir kontrol listesiyle kesmek, sonraki haftalarda zaman kazandırır.
Sık yapılan hatalar neler?
İlk haftalarda en sık görülen hata, alıcı sorgusunu atlamaktır. Kayıtlı bir alıcıya e-Arşiv kesmek, tebliğin çizdiği kapsamın dışına çıkmaktır. Sorguyu cari açılışına bağlarsanız bu hatayı baştan kapatırsınız.
İkinci hata, raporlama yükümlülüğünü yönteme göre ayırmamaktır. Portal kullanıcısı rapor göndermez, diğer yöntemlerde günlük rapor gerekir. Üçüncü hata, kâğıt çıktıyı yeterli saymaktır; elektronik kaydı her durumda saklarsınız. İptal ve düzeltme işlemlerinde mali müşavirinize danışın.
Orka ve Akyazı bu süreçte ne yapar?
Orka’nın E-Arşiv sayfasına göre program, e-Fatura kullanıcısı olmayan alıcılara ve son tüketicilere elektronik fatura düzenlemenizi sağlar. Aynı sayfa dijital iletimi, saklamayı, sorgulamayı ve raporlamayı, logolu fatura tasarımını ve iptal ya da düzeltme araçlarını sayar. Bunlar Orka’nın beyanıdır; paketinizin kapsamını kurulumda birlikte netleştiririz.
Biz kurulumu, eski verinizin aktarımını, kullanıcı eğitimini ve ilk dönem desteğini üstleniriz. Orka’da e-Arşiv fatura nasıl kesilir sorusunu ekibinizle ekran başında, kendi cari kartlarınızla çalışırız. Başlangıç için Orka E-Arşiv Fatura programı sayfamıza bakın. Genel çerçeve için e-Dönüşüm rehberimiz yol gösterir.
İlgili içerikler
Belge türünü seçerken ticari ve temel e-Fatura farkını okuyun. Alıcıya e-Arşiv mi e-Fatura mı keseceğinizi baştan bilirseniz, e-Arşiv fatura nasıl kesilir adımlarına doğru noktadan başlarsınız.