
E-İrsaliye zorunluluğu, e-Fatura’ya kayıtlı ve belirli bir ciro eşiğini aşan işletmeleri ile tebliğde sayılan bazı sektörleri kapsar. E-İrsaliye, malın fiili sevkinden önce elektronik ortamda düzenleyip GİB’e ilettiğiniz sevk belgesidir.
Bu rehber kimler için?
- Mal sevkiyatı yapan üretim ve toptan ticaret işletmeleri
- Ciro eşiğine yaklaşan e-Fatura kullanıcıları
- Sevkiyat ve depo sorumluları
E-İrsaliye nedir ve neden düzenlenir?
E-İrsaliye, malın taşınması sırasında düzenlenen sevk irsaliyesinin elektronik hâlidir. Kâğıt irsaliyenin yerini alır ve sevkin GİB sistemlerinde kayıt altına girmesini sağlar. Tebliğe göre belgenin “elektronik ortamda, elektronik sertifika ile imzalanarak düzenlenmesi” esastır (509 Sıra No.lu VUK Genel Tebliği, madde V.5.3; Son kontrol: GİB, 2026-10-08). Sertifika olarak mali mühür ya da NES kullanırsınız.
E-İrsaliye ile e-Fatura aynı belge mi?
Hayır. E-İrsaliye malın sevkini belgeler ve faturanın yerini tutmaz. İki belgeyi ayrı kurallar yönetir ve ikisi için ayrı eşikler geçerlidir. Sevkiyatla birlikte satış da yapıyorsanız her iki belgeyi ayrı ayrı düzenlersiniz.
E-İrsaliye zorunluluğu kimleri kapsıyor?
E-Fatura uygulamasına kayıtlı olup brüt satış hasılatı 10 Milyon TL ve üzerinde olan mükellefler e-İrsaliye’ye geçer. Geçiş, hasılatın doğduğu hesap dönemini izleyen dönemin 7. ayının başında gerçekleşir. 2025 hasılatı bu eşikteyse ya da üstündeyse geçiş tarihi 1 Temmuz 2026’dır ve bu tarih geçmiştir (509 Sıra No.lu VUK Genel Tebliği, madde IV.3.5 ve IV.3.6; Son kontrol: GİB, 2026-10-07).
Bazı faaliyetler ayrı kurala bağlıdır (509 Sıra No.lu VUK Genel Tebliği, madde IV.3.5; Son kontrol: GİB, 2026-10-07). Tebliğ şu alanları sayar: EPDK kapsamındaki faaliyetler, ÖTV (I) ve (III) sayılı listedeki mallar, maden ve şeker imali. Demir-çelik (GTİP 72-73, basit usul hariç), Gübre Takip Sistemi ve hal kayıt sistemindeki sebze-meyve de bu gruptadır.
İnşaat Demiri İzleme Sistemi kapsamında brüt satış hasılatı 1 Milyon TL ve üzerinde olanlar da ayrı gruptadır. Faaliyet şartının sağlandığı ayı izleyen 4. ayın başında geçersiniz (aynı tebliğ maddesi; Son kontrol: GİB, 2026-10-07). Hangi gruba girdiğinizi mali müşavirinizle teyit edin.
Ciro ve sektör ölçütüne girmeseniz de GİB, riskli ya da vergiye uyumu düşük mükellefleri yazılı bildirimle e-İrsaliye’ye geçirebilir. Bildirimde belirtilen süre en az 3 aydır (509 Sıra No.lu VUK Genel Tebliği, madde IV.3.5; Son kontrol: GİB, 2026-10-07). Böyle bir bildirim aldıysanız süreyi beklemeden geçiş planınızı çıkarın.
E-İrsaliye nasıl düzenlenir?
E-irsaliye zorunluluğuna girdiyseniz süreç beş adımda ilerler. Adımlar yönteminize göre ekran değiştirir, sıra aynı kalır.
- Zorunlu olup olmadığınızı ciro ve faaliyet durumunuza göre kontrol edin.
- Yönteminizi seçin: GİB Portal, özel entegratör ya da doğrudan entegrasyon.
- Mali mühür veya NES ile imza altyapınızı hazırlayın.
- Sevk bilgilerini girin ve irsaliyeyi malın sevkinden önce düzenleyin.
- İrsaliye GİB sistemlerine başarıyla iletildikten sonra sevki başlatın.
Tebliğ bu sırayı şöyle ifade eder: “malın fiili sevkinden önce düzenlenmesi (…) ve Başkanlık sistemlerine başarılı olarak iletilmesi malın fiili sevki için yeterli”. Dayanak: 509 Sıra No.lu VUK Genel Tebliği, madde V.5.3. Alıcı henüz belli değilse irsaliyeyi “muhtelif müşteriler” adına düzenlersiniz (GİB e-İrsaliye Uygulama Kılavuzu v1.2, Bölüm 13; Son kontrol: GİB, 2026-10-08).
E-İrsaliye yanıtı zorunlu mu?
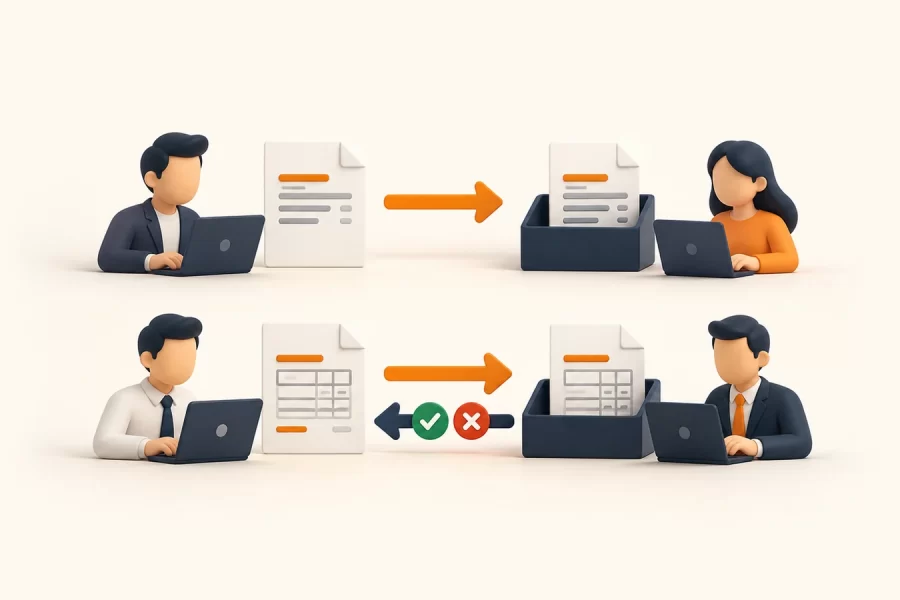
Hayır, alıcı için isteğe bağlıdır; tebliğ, kendisine e-İrsaliye düzenlenen mükelleflerin istemeleri hâlinde e-İrsaliye Yanıtı gönderebileceğini yazar. Kılavuza göre alıcı, fiili sevk tarihinden itibaren 7 gün içinde yanıt verebilir. Bu sürede yanıt gelmezse irsaliyedeki malların tam teslim alındığı kabul edilir. Yedi günlük süre tebliğ metninde değil, kılavuzda yer alır (GİB e-İrsaliye Uygulama Kılavuzu v1.2, Bölüm 12; Son kontrol: GİB, 2026-10-08).
Sık yapılan hatalar neler?
E-irsaliye nedir sorusunu doğru yanıtlayan ekipler bile uygulamada birkaç noktada takılır. E-irsaliye zorunluluğu kapsamındaysanız bu noktaları baştan bilin. İlk hata, irsaliyeyi sevkten sonra düzenlemektir; tebliğ düzenlemeyi malın fiili sevkinden önce ister. İkinci hata, irsaliyenin GİB’e başarıyla iletildiğini beklemeden aracı yola çıkarmaktır.
Üçüncü hata, alıcı belli değilken irsaliye düzenlemekten kaçınmaktır; bu durumda “muhtelif müşteriler” adına düzenleme yolu vardır. Dördüncü hata, yanıtı zorunlu sanmaktır. E-irsaliye yanıtı alıcının isteğine bağlıdır.
Yükümlülüğe ne zaman hazırlanmalısınız?
Hasılat eşiğini her hesap döneminin sonunda kontrol edin. Eşiği aştığınız dönemi izleyen dönemin 7. ayının başında geçiş yükümlülüğünüz doğar (509 Sıra No.lu VUK Genel Tebliği, madde IV.3.5 ve IV.3.6; Son kontrol: GİB, 2026-10-07). Kesin tarih için mali müşavirinize danışın.
E-irsaliye zorunluluğu geldiğinde hazırlıksız yakalanmamak için geçişe aylar öncesinden başlayın. Mali mühür ya da NES sertifikanızı, yönteminizi, sevkiyat kayıtlarınızı ve kullanıcılarınızı önceden hazırlayın. E-irsaliye kimler zorunlu sorusunun cevabını yıl sonundan önce bilirseniz, kurulumu telaşsız yürütürsünüz.
Orka ve Akyazı bu süreçte ne yapar?
Orka’nın e-İrsaliye sayfasına göre program, sevk irsaliyesini elektronik düzenlemenizi, iletmenizi ve takip etmenizi sağlar. Sayfa, ticari ve muhasebe kayıtlarıyla birlikte çalışmayı ve oluşturma, yanıt, iptal ile arşiv süreçlerini konu eder. Bunlar Orka’nın beyanıdır; paketinizdeki kapsamı kurulumdan önce birlikte doğrularız.
Biz zorunluluk analizinizi birlikte yapar, kurulumu ve veri aktarımını yürütür, kullanıcılarınızı eğitir ve ilk sevkiyatlarınızda destek veririz. Ayrıntılar için E-İrsaliye geçiş programı sayfamıza bakın. Genel çerçeve e-Dönüşüm rehberimizde duruyor.
İlgili içerikler
Sevkiyatla birlikte fatura da kesiyorsanız e-Arşiv fatura nasıl kesilir rehberine göz atın. Depo ve stok hareketlerini sevkle aynı yerde izlemek için Orka Iceberg depo ve stok takibi sayfasını inceleyin. E-irsaliye zorunluluğu kapsamınıza giriyorsa geçişi ciro eşiğine ulaşmadan planlamak işinizi kolaylaştırır.